Pimco prevé un bono a 10 años al 6% y esta es la razón por la que la inflación pone techo a los rendimientos
Pimco ve posible un bono del Tesoro al 6% por causas técnicas. Los analistas prevén que la inflación de oferta pondrá techo al ciclo.
La posibilidad de que las tasas de interés alcancen el 6% domina las discusiones en Wall Street. Dan Ivascyn, director de inversiones de Pimco, declaró a la prensa financiera que un rendimiento del 6% en el bono a 10 años resulta plenamente factible tras acelerarse la inflación en septiembre.
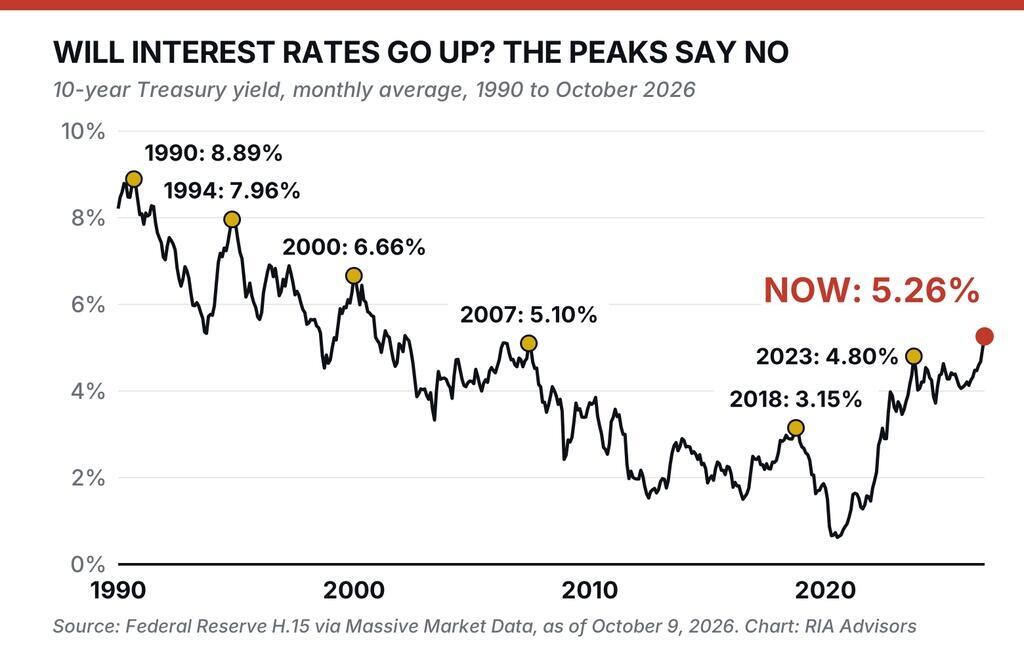
El bono de referencia cerró en el 5,31% el 5 de octubre, su nivel más alto desde mayo de 2002, tras comenzar en 4,18%. Sin embargo, analizar los componentes de la inflación y los precedentes históricos permite cuestionar la sostenibilidad del repunte hacia cotas superiores en el mercado.
El director de inversiones de Pimco decidió atribuir la volatilidad a factores técnicos antes que a la economía real:
«Es ciertamente posible, incluso desde una perspectiva táctica de corto plazo. Parte de la actividad observada en las últimas semanas responde a factores técnicos negativos»
El estratega alertó sobre la liquidación forzosa de posiciones apalancadas por parte de fondos de cobertura. Ivascyn advirtió que un avance hacia el 5,5% o cotas más altas desencadenará una severa debilidad en los activos de riesgo, amenazando con castigar las valoraciones de crédito y acciones.
El entorno inmediato respalda este nerviosismo: el crudo repuntó con fuerza, la Reserva Federal subió tasas en septiembre por primera vez desde 2023 y la inflación general avanzó al 3,7%. Estos catalizadores alimentan la percepción de que las presiones crediticias continuarán para reforzar la escalada de rendimientos.
Sin embargo, cualquier proyección que dependa de ventas forzadas por apalancamiento refleja un fenómeno de posicionamiento transitorio. Cuando la distorsión técnica se disipa, los fundamentales económicos se imponen nuevamente, obligando a los inversores a evaluar las fuerzas de fondo del mercado con mayor disciplina.
La tesis de los analistas bajistas descansa en la inflación, pero el desglose contable desmiente una espiral descontrolada. La Oficina de Estadísticas Laborales informó que la energía repuntó un 20,4% interanual y la gasolina escaló un 34,2%, logrando concentrar las presiones de precios exclusivamente en combustibles.
Al excluir alimentos y energía, la inflación subyacente se moderó al 2,6% interanual, mejorando frente al 3,0% registrado un año atrás. Esta divergencia confirma que el choque petrolero iniciado en marzo de 2026 no se ha filtrado al núcleo económico, descartando un desanclaje inflacionario generalizado.
El mercado laboral ratifica esta moderación estructural: los salarios por hora aumentaron un 3,0% interanual en septiembre, descartando una espiral entre sueldos y precios. La economía generó apenas 29.000 empleos ese mes y julio se revisó a una pérdida de 10.000 puestos, confirmando una pérdida de dinamismo en contrataciones.
El galón de gasolina promedia 4,33 dólares, frente a 2,98 dólares antes del conflicto. Ese sobrecosto de 1,35 dólares opera como un impuesto directo sobre los hogares que sustrae liquidez comercial, provocando un enfriamiento económico que impedirá sostener rendimientos del 6% a largo plazo.
La primera regla del legendario estratega Bob Farrell estipula que los mercados siempre regresan a su media histórica. Al analizar los datos diarios de la Reserva Federal desde 1990, destacan seis picos máximos en el bono a 10 años, los cuales parecían imparables antes de revertir su trayectoria alcista.
En cada uno de los seis precedentes históricos, los rendimientos cotizaban significativamente más bajos dos años después. El mecanismo correctivo fue idéntico: las tasas elevadas endurecieron las condiciones financieras hasta quebrar algún sector vulnerable, provocando una caída media de 1,64 puntos porcentuales para aliviar la presión sobre el crédito.
La historia financiera demuestra que los techos en el costo del dinero no se forman por complacencia de los inversores. Las tasas de interés tocan techo cuando la economía cede ante el ajuste monetario, y al situarse en el 5,3%, los factores de estrés comienzan a acumular señales de agotamiento.
Al contrastar el rendimiento nominal con la inflación subyacente, la deuda soberana ofrece una tasa de interés real del 2,7%. Este nivel representa el registro más restrictivo desde 2010, ubicándose muy por encima del promedio del 1,6% registrado desde 1990 para encarecer las decisiones de inversión.
Este rendimiento real constituye el parámetro que realmente condiciona a los prestatarios corporativos y familiares al solicitar préstamos. Con un valor razonable estimado cerca del 5,3%, un repunte hacia el 6% representaría una sobreextensión desproporcionada de 70 puntos básicos que amenaza con paralizar la actividad económica productiva.
La colosal deuda federal de Estados Unidos hace que cualquier exceso en las tasas sea aún más insostenible. La CBO calculó que el gasto neto en intereses alcanzó 1,143 billones de dólares en el año fiscal 2026, absorbiendo el 21% de los ingresos federales y logrando frenar la expansión del producto.
El propio escenario alcista de Pimco anticipa que tasas superiores al 5,5% provocarán un severo deterioro en acciones y crédito corporativo. Paradójicamente, un desplome en los mercados de riesgo desatará una rotación masiva hacia activos refugio, permitiendo catalizar un rally en bonos soberanos de máxima calidad crediticia.
Esta dinámica aconseja gestionar la duración de las carteras sin abandonar la renta fija soberana. Un cupón del 5% actúa como un colchón defensivo frente a la volatilidad, mientras que escalonar vencimientos permite proteger el capital ante shocks inflacionarios sin depender de pronósticos absolutos sobre el costo del dinero.
Esperar pasivamente a que el rendimiento alcance el 6% para tomar posiciones constituye una apuesta arriesgada. Con la inflación subyacente enfriándose y el empleo estancado, tocar esa cota marcaría el techo definitivo del ciclo restrictivo en lugar de establecer un nuevo piso estructural.
El director de inversiones de Pimco advirtió que un rendimiento del 6% en el bono a 10 años es tácticamente posible, debido a que la reciente subida hasta el 5,31% responde en gran parte a liquidaciones técnicas de fondos apalancados. Por consiguiente, este incremento en los costes no refleja los fundamentales económicos subyacentes, puesto que la inflación subyacente se moderó realmente hasta el 2,6% interanual.
La economía generó apenas 29.000 empleos en septiembre y la gasolina a 4,33 dólares por galón actúa como un impuesto directo que frena el poder adquisitivo de los hogares. Asimismo, este frenazo en el mercado laboral y la desaceleración del consumo doméstico descartan una espiral inflacionaria descontrolada, descartando de este modo que la actividad soporte tipos elevados de forma indefinida.
La primera regla del estratega Bob Farrell demuestra que los rendimientos de la deuda caen una media de 1,64 puntos porcentuales dos años después de alcanzar un pico, ya que el endurecimiento monetario termina por quebrar los sectores vulnerables. En consecuencia, con unas tasas reales restrictivas del 2,7% y un pago por intereses de la deuda pública de 1,143 billones de dólares, los rendimientos se aproximan a su límite cíclico definitivo.
- #economia
- #pimco
- #bono
- #anos
- #inflacion
- #rendimientos
- #buenos aires