Las tasas largas siguen bajando y le facilitan la tarea a la Fed
Los bonos del Tesoro estadounidense ganan atractivo frente a los riesgos de la inteligencia artificial, mientras los inversores siguen de cerca la inflación, el precio del petróleo y las próximas decisiones de la Reserva Federal.

Los bonos del Tesoro estadounidense ganan atractivo frente a los riesgos de la inteligencia artificial, mientras los inversores siguen de cerca la inflación, el precio del petróleo y las próximas decisiones de la Reserva Federal.
Tasas largas: la baja continua de las tasas de interés a largo plazo alivia la presión sobre la Reserva Federal (Fed) a pesar del aumento de la inflación.
La inflación subió en septiembre. Y ascenderá otro escalón si el precio del crudo WTI establece campamento por encima de los 100 dólares el barril. Que el Brent coquetee con los 117 dólares es una señal ominosa. La Fed corre por detrás. Pero no tiene urgencias. Menos ahora que la presión de los mercados aflojó sensiblemente. La curva de bonos se tranquilizó. Desensilló dos semanas atrás. Dejó de ser la víctima de los excesos. Y se convirtió en un refugio altamente deseable. Ya no precisa, entonces, que la Fed se ocupe de tensar las riendas. La brecha entre fed funds y las tasas de los mercados se acortó bruscamente. Kevin Warsh no tuvo nada que ver, la curva se agachó para esquivar otro peligro. La deuda pública es más segura que la que financia el auge de la IA. Y la decisión es achicar la exposición allí y, de momento, amarrar en el palenque del Tesoro hasta ver qué pasa.
El contenido al que quiere acceder es exclusivo para suscriptores.
La tasa de diez años retrocedió 35 puntos base pese al fuerte repunte de las tensiones en Medio Oriente (y a un salto de 10 dólares en la cotización del crudo). Un cuarto de punto, dos semanas atrás. Otros diez puntos base, la semana última. Asusta menos la amenaza de una guerra sin cuartel que un frenazo del gasto de la IA. La tasa de dos años, la fusta que los mercados alzan cuando la Fed remolonea, reculó 26 bps y se estacionó en 4,69%. Sigue "exigiendo" un par de subas de tasas del banco central, pero ya sin apuro mientras recalcula el sendero hacia la baja. La curva no solamente cayó. Además, se aplanó. A los efectos prácticos, canceló toda señal de protesta.
La Fed se reúne el martes y miércoles. Todo el mundo descuenta que no habrá novedades. Kevin Warsh suprimió la forward guidance oficial. Pero dejó abiertos los canales de la comunicación personal de los altos funcionarios. Y cuando el berrinche de los bonos pugnaba por una suba de tasas inmediata, John Williams, Philip Jefferson y Christopher Waller le salieron al cruce. Dejaron sentado que la política monetaria era independiente, no solo de la voluntad del presidente Trump (como lo probó el alza en septiembre) sino también del humor voluble de los mercados. Ahora que la curva de bonos se calmó, la decisión del banco central de tomarse un respiro en la reunión no desatará objeciones. Aunque es posible que emerja alguna disidencia interna. Quizás la exprese Lorie Logan (Dallas Fed) si estos días no satisfizo su ansiedad por ajustar medio punto rápido.
La inflación preocupa menos que a comienzos de mes, aunque se sepa que va a trepar. El ancla firme de las expectativas juega un papel fundamental. La inflación desbordó la meta de 2% en la segunda mitad de 2021 (y nunca más regresó). Los precios al consumidor aumentaron 7% interanual a fin de ese año mientras la Fed mantenía la tasa cero para asegurarse la recuperación plena de la economía después del shock de la pandemia. En febrero de 2022, la Rusia de Putin invadió Ucrania. Y las represalias provocaron un shock adverso adicional en la oferta de commodities. La Fed de Powell recién comenzó a subir las tasas – desde 0,25% – a mediados de marzo. En junio, la inflación minorista hizo techo en 9%. Pese a todo, la credibilidad del banco central nunca se dañó. Las expectativas de inflación a diez años – implícitas en el diferencial de rendimientos de los bonos del Tesoro – jamás excedieron 3%. Y cuando la inflación comenzó a aterrizar, también descendieron las expectativas a un rango entre 2% y 2,5% que se mantiene indemne desde 2023. Este es el atributo que permitió domar la inflación ya citada, la más alta de los últimos cuarenta años, sin que se necesitase una recesión. Y es la herencia que Kevin Warsh no debía estropear.
Con Powell al mando o con Warsh, las expectativas de inflación se preservan estables. Su última medición: 2,32%. Más allá del ruido del día a día, toda la suba de tasas nominales en lo que va del año es un aumento de tasas de interés reales. Y, por ende, se asocia a la fortaleza de la actividad económica, la pujanza de la IA y el desplazamiento que promueve su gasto de capital (a medida que se agota el flujo de caja interno de los hiperescaladores). La Fed dudó en julio, pero subió fed funds en septiembre. Hizo caso omiso a los ataques de Trump. Y ahora puede tomarse su tiempo para volver a intervenir. En principio, gatillará otro reajuste en diciembre. Con ese marco de contención, las tasas de la curva están tironeadas por dos fuerzas poderosas y contrapuestas. La reticencia a financiar a la IA – por la percepción de riesgos crecientes – favorece la caída vertical de las tasas libres de riesgo crediticio. Por otro lado, las tensiones en Medio Oriente y la disparada del costo de la energía presionan la inflación al alza. Las tasas nominales deberían subir para cubrirse. Pero si se confía en que la Fed hará su trabajo – y sujetará la inflación subyacente – entonces la curva puede concentrar su atención en seguir de cerca los avatares de la IA. Por eso ignora que los precios del crudo han vuelto a los máximos de abril y desensilla.
Eso es lo que vemos. Dos semanas atrás, aun cuando se conoció que la inflación de septiembre había subido más que lo esperado, las tasas largas cayeron un cuarto de punto por las peripecias de Core Weave y los semiconductores. Esta semana se repitió el patrón: los tambores de guerra resuenan más fuertes, la Casa Blanca no desmiente la intención de una escalada, y las tasas largas continuaron bajando. El balance de Meta dictó el pulso de los mercados, no las noticias del Golfo o el acercamiento de Trump a Putin en contra de Ucrania que vaticina más violencia en Irán.
La paliza del jueves fue memorable. Meta es una fábrica de cash, y los negocios marchan viento en popa. No obstante, sus proyectos de IA son más grandes (y urgentes) y ya no le alcanza. Por primera vez, su flujo de caja se tornó negativo. No contento con la novedad, la compañía amplió sus planes de inversión. Los mercados pasaron la factura en el acto: su cotización se derrumbó 7%. Y el costo de sus credit default swaps se estiró a 119 puntos base (más alto que el de la Francia agitada). ¿Acaso el management no sabía que iba a enfrentar una recepción hostil? Por supuesto, estos son precisamente los temas álgidos de la agenda actual. Sin embargo, la decisión se tomó lo mismo. Meta ya no apuesta por el multiverso, pero no duda de las proyecciones de la IA. Sabe que tendrá que afrontar costos más elevados, pero no detiene su expansión. La acelera. Meta puede hacerlo. Otros, no. La carrera es frenética. Y al que se queda atrás le espera un destino peor.
Meta también va a emitir una nueva acción sin derecho a voto (que distribuirá pro rata). Mark Zuckerberg seguirá al timón de las decisiones. Pagará así el impuesto a los billonarios y no se moverá de California. Pero con esa acción clase C la firma podrá fondear también nuevas inversiones. Con una capa más gruesa de capital, que es lo que los mercados reclaman, y sin tantas obligaciones de deuda.
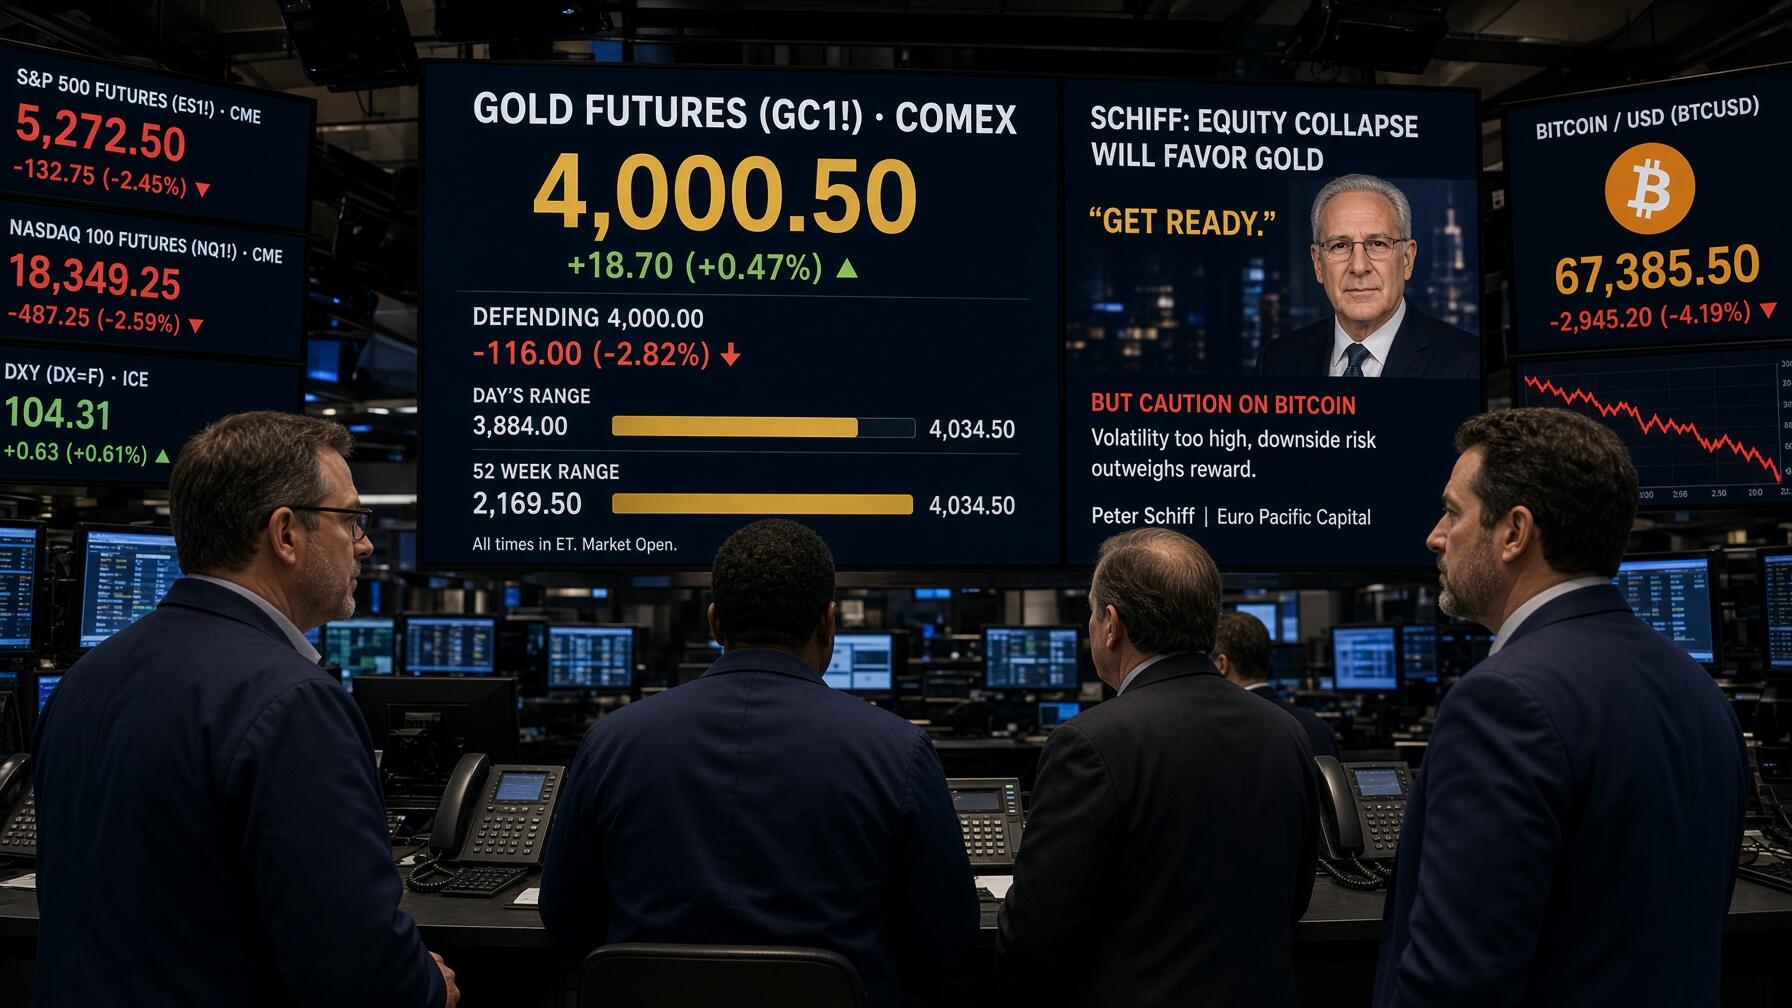
En los anuncios de Meta está esbozada la respuesta de la IA a las objeciones en boga. En los precios de pizarra, quedó registrado el rechazo de los inversores. No solo cayó el valor de Meta y de sus pares tecnológicos. El bitcoin y el oro retrocedieron más de 2%. Y las tasas de diez años, de golpe, se hundieron 13 puntos base. ¿Se enfría la IA? ¿O toda la economía? De repente, el interrogante fue más grave: qué están viendo los bonos. ¿Una recesión, acaso?
Las lecturas de la última encuesta PMI "son consistentes con un crecimiento del PIB a una tasa anualizada del 5% luego de que señalaran una expansión del 4% para el tercer trimestre". Si se excluye la reapertura de la economía después del COVID, "los últimos meses han visto el mejor período de crecimiento para las empresas estadounidenses desde principios de 2015", reza el informe de S&P Global. La data económica es muy robusta. No hay dudas. Pero los mercados anticipan. Son faros que miran más lejos. Las tres últimas semanas, por cierto, emitieron veredictos tajantes. Los semiconductores cayeron 16%; la tecnología, 8%. Y el Nasdaq 100, 6%. Pero mientras el índice S&P 500 retrocedió 1,3%; la misma canasta de compañías trepó 3,2% cuando no se las pondera por capitalización. Esto es una rotación, no un anticipo de recesión. No vislumbra un mercado bear. Es la rebelión de las masas postergadas por la exuberancia de la IA.
Los últimos son los primeros. Los bonos del Tesoro descollaron entre la renta fija. En la Bolsa, esta semana la estrella fue el Russell 2000, la Armada Brancaleone de las compañías pequeñas, que avanzó 2% de espaldas al muro de los lamentos. Los líderes de la IA están en capilla. Pero los rezagados levantan cabeza. Es la enorme mayoría, la que no conoció ningún rally en agosto y septiembre. Resucitan después de sufrir una corrección en silencio inclusive cuando el Nasdaq y el S&P 500 estampaban nuevos máximos. Lo que no mata, fortalece. Y que se sepa, no se rompió nada a pesar de los rumores. Francia se cocina a fuego lento. Y el contagio es más lento todavía. Es temprano, sin embargo, para lanzar una ofensiva amplia y generalizada, o que prescinda del aporte de la IA. Que la curva de bonos desmonte y que la Fed no sea un dolor de cabeza es auspicioso. Por cierto, la forward guidance extraoficial es amiga. Pero las mesas de examen no terminaron su trabajo. Esta semana rinde el 40% de los balances del S&P 500. Y un Trump recargado espera antes y sobre todo después de las elecciones. Es información valiosa que el mercado bull precisa conocer antes de emprender la aventura de una mayor toma de riesgos.
- #economia
- #las
- #tasas
- #largas
- #siguen
- #bajando
- #facilitan
- #tarea
- #fed
- #n6337713
- #buenos aires + caba