El impulso de gasto de Meta en IA lleva el riesgo crediticio a nuevos máximos
El riesgo crediticio de Meta marca máximos tras elevar sus pasivos a 825.000 millones. El mercado vigila el déficit de flujo de caja.
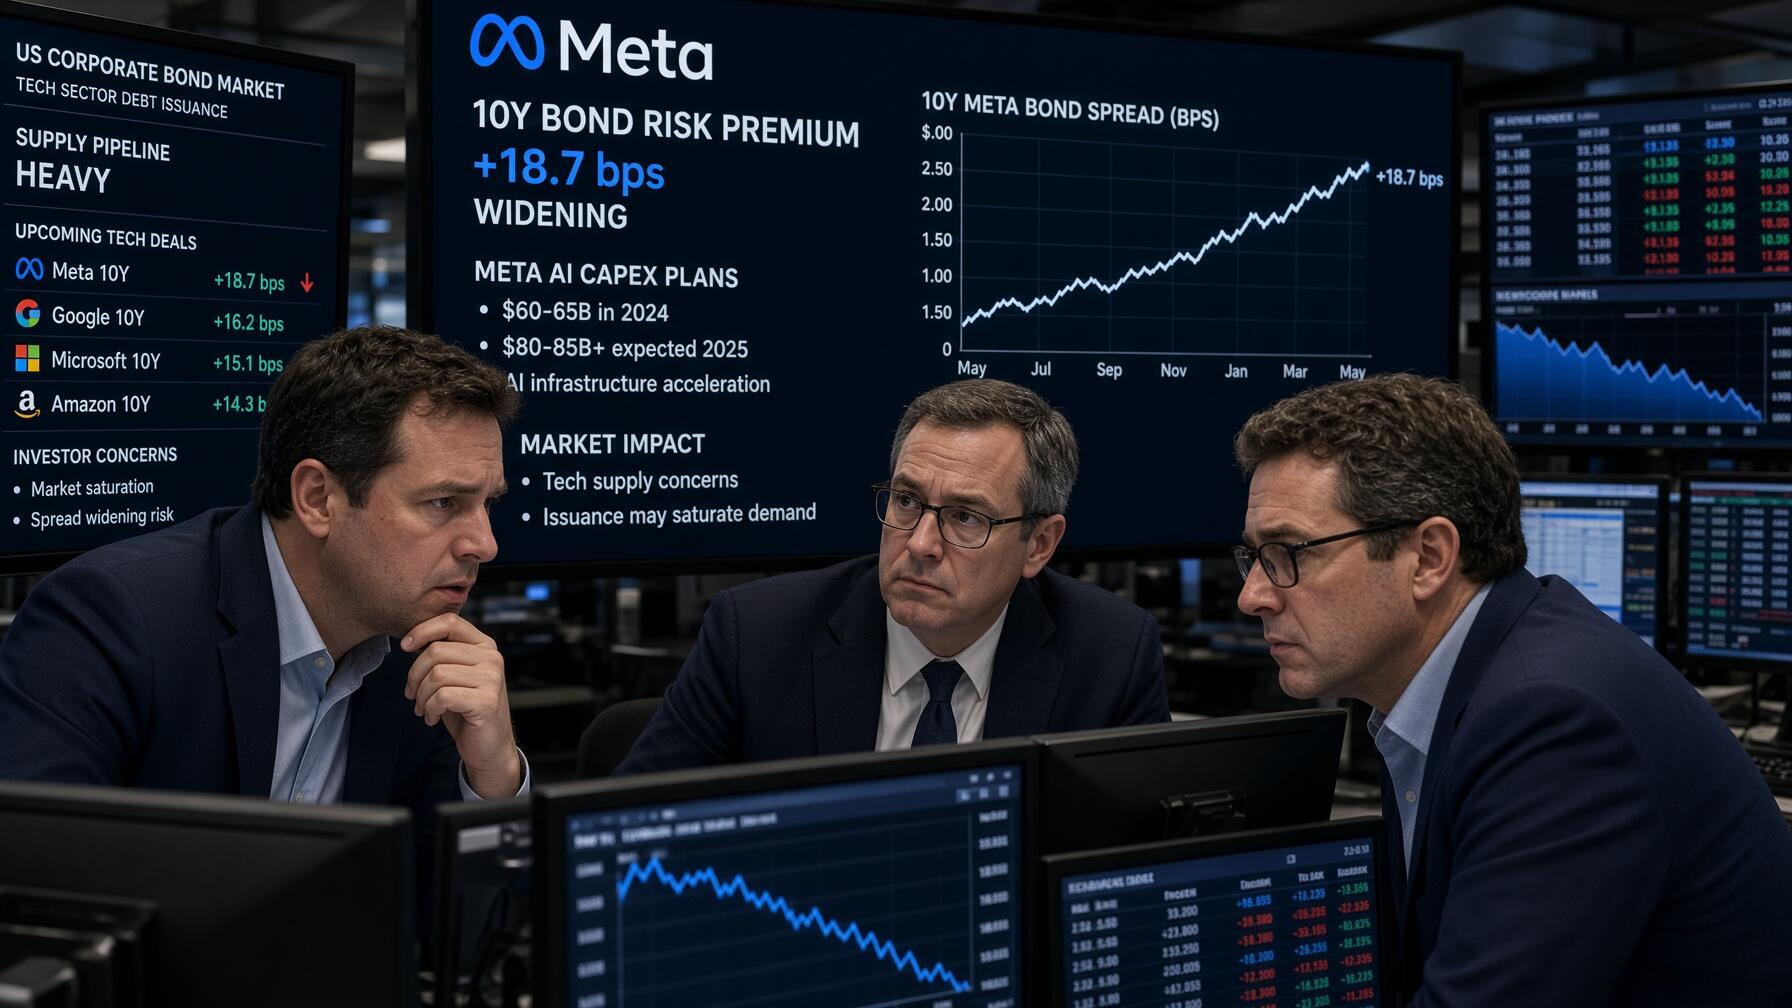
Los inversores institucionales exigen una mayor rentabilidad para asumir la deuda corporativa de Meta Platforms (META). El costo de asegurar sus títulos contra un impago financiero alcanzó un récord histórico el jueves, reflejando la alarma del mercado ante el desmedido presupuesto tecnológico necesario para financiar su infraestructura de IA.
Las permutas de cobertura crediticia a cinco años vinculadas a la tecnológica subieron 8,9 puntos básicos hasta situarse en 119,3 puntos básicos anuales, según datos de ICE Data Services. Este incremento impulsó a los derivados hacia su cota intradiaria más elevada para marcar un máximo histórico crediticio.
La deuda negociable de la firma tecnológica se debilitó frente a los bonos del Tesoro estadounidense. El diferencial de sus emisiones al 5,25% con vencimiento en 2036 se amplió 6 puntos básicos hasta alcanzar 1,2 puntos porcentuales, mientras sus acciones retrocedieron un 5,8%hasta 655,45 dólares para castigar su valoración bursátil consolidada.
El nerviosismo de los inversores se intensificó tras revelar la empresa que sus compromisos contractuales futuros escalaron hasta 825.000 millones de dólares, superando ampliamente los 700.000 millones notificados en julio. Estas obligaciones no cancelables abarcan arrendamientos de servidores e instalaciones masivas de centros de datos para abastecer sus necesidades computacionales crecientes.
Al mismo tiempo, la corporación elevó el suelo de su presupuesto de gasto de capital para 2026 desde 130.000 millones hasta los 135.000 millones de dólares, conservando el techo en 145.000 millones. Esta revisión al alza ratifica que la tecnológica planea acelerar el ritmo de desembolsos en los próximos trimestres.
La agresiva inversión en servidores impactó de lleno en la generación de liquidez operativa de la multinacional. El flujo de caja libre entró en terreno negativo al registrar 2.120 millones de dólares de déficit, contrastando con los 784 millones positivos del trimestre previo y los 10.630 millones para evidenciar una severa contracción financiera.
Estos balances contables han encendido las alarmas sobre los mecanismos que emplearán los gigantes de Silicon Valley para financiar su expansión informática. La avalancha de emisiones de bonos amenaza con saturar el mercado de renta fija corporativa, obligando a los prestamistas a exigir mayores primas de riesgo crediticio.
El incremento en los costos de cobertura no constituye un fenómeno aislado de la matriz de redes sociales. Los indicadores de impago crediticio también se dispararon para Oracle (ORCL), Microsoft (MSFT) y Broadcom (AVGO), demostrando que la desconfianza comienza a contagiar a otros gigantes tecnológicos en Wall Street.
Los seguros de impago crediticio (CDS) a cinco años de Meta alcanzaron los 119,3 puntos básicos. De hecho, este incremento evidencia la alarma del mercado ante su desmedido presupuesto en inteligencia artificial. Esta desconfianza institucional provocó además una caída del 5,8% en sus acciones y amplió el diferencial de sus bonos frente al Tesoro estadounidense.
Los compromisos contractuales futuros para infraestructura escalaron a 825.000 millones de dólares, mientras que el piso de gasto de capital para 2026 se elevó a 135.000 millones. Consecuentemente, el agresivo desembolso en servidores hundió el flujo de caja libre de la tecnológica al registrar un déficit operativo de 2.120 millones de dólares.
La necesidad de financiar esta masiva expansión informática con nuevas emisiones amenaza con saturar el mercado de renta fija corporativa, obligando a los prestamistas a exigir mayores primas de riesgo. Este temor al sobreendeudamiento ya contagió al resto de Wall Street, disparando los indicadores de impago crediticio de gigantes como Oracle, Microsoft y Broadcom.
- #economia
- #riesgo
- #crediticio
- #meta
- #maximos
- #deuda
- #buenos aires