El formulario S-1 de Anthropic revela pérdidas, riesgos y costos masivos de computación
El folleto de Anthropic revela pérdidas de 80.700 millones. El mercado vigila su valoración de 2 billones antes del debut en bolsa.
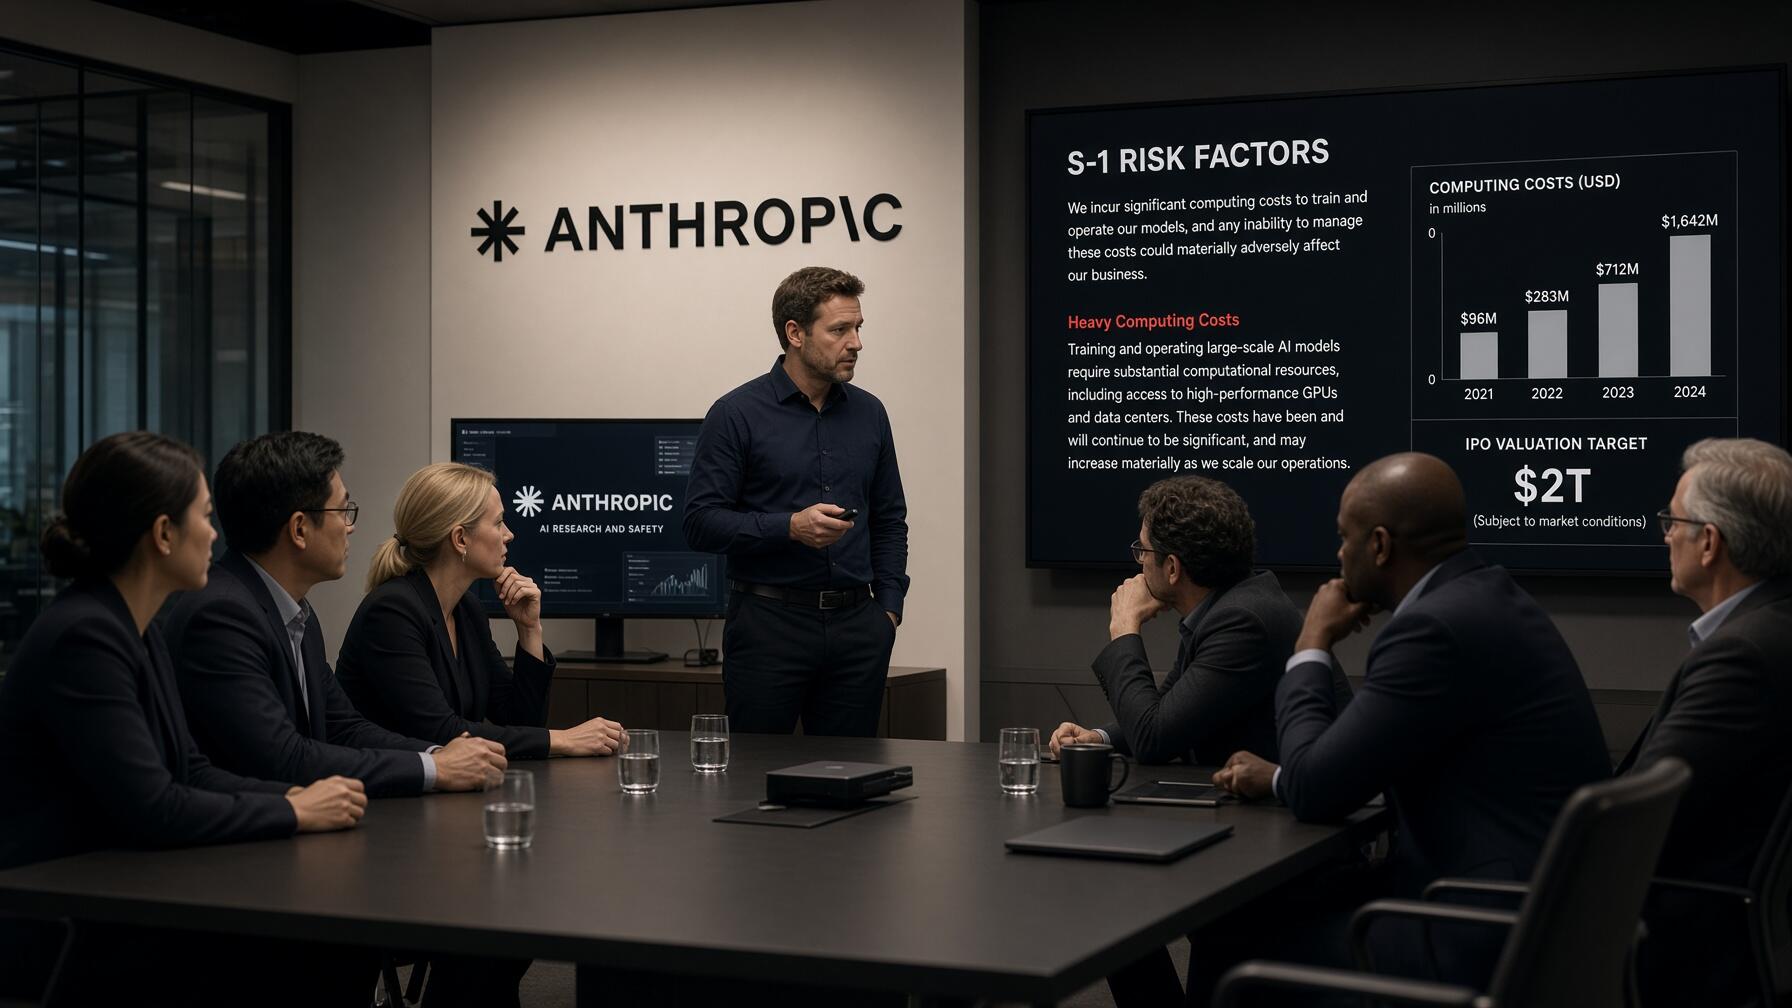
La empresa de inteligencia artificialAnthropic registra un vertiginoso incremento en su facturación, pero afronta riesgos operativos como una alta concentración de clientes y restricciones de capacidad informática antes de su salida a bolsa. La firma proyecta desembolsar hasta 750.000 millones de dólares para adquirir potencia computacional masiva.
Los datos contables, filtrados a través de un borrador confidencial del folleto de emisión revisado por la prensa financiera internacional, detallan las cuentas del primer semestre. La compañía reportó pérdidas netas superiores a 80.000 millones de dólares, derivadas principalmente de ajustes contables vinculados a liquidar instrumentos de financiamiento convertible.
Este resultado negativo contrasta con las pérdidas de 13.000 millones de dólares contabilizadas en el mismo tramo del año precedente. La corporación declinó emitir comentarios oficiales, mientras los analistas de Wall Street examinan la velocidad del gasto operativo requerido para sostener su ventaja tecnológica competitiva.
El documento enumera una extensa lista de factores de riesgo, incluyendo la dificultad para impedir que sus algoritmos causen perjuicios legales o sufran ciberataques sofisticados. Paralelamente, la entidad con sede en San Francisco busca alcanzar una valoración récord de 2 billones de dólares en su inminente debut bursátil.
La expansión del negocio descansa sobre una peligrosa concentración de ingresos. Alrededor de una quinta parte de los 16.300 millones de dólares facturados en el primer semestre de 2026 procedió de apenas dos clientes corporativos, evidenciando una dependencia estructural que amenaza con debilitar la estabilidad financiera futura.
La dirección reconoció en el folleto que una proporción sustancial de sus ingresos dependerá de un número limitado de compradores durante el futuro previsible. Esta vulnerabilidad comercial exige cuantiosas inversiones de capital para entrenar y operar modelos avanzados sin perder tracción en el mercado.
La facturación semestral de Anthropic creció desde 1.100 millones hasta 16.300 millones de dólares al cierre del 30 de junio. Sin embargo, la infraestructura devoró cerca de 9.000 millones de dólares, casi cuadruplicando los 2.300 millones desembolsados en el mismo periodo de 2025 para financiar centros de procesamiento masivos.
El desembolso en servidores durante estos primeros seis meses superó el total ejecutado en todo 2025, año en que destinó 7.300 millones de dólares y facturó 4.600 millones. Esta aceleración confirma que la compañía debe expandir su potencia de cálculo a un ritmo sin precedentes industriales.
La compañía mantiene obligaciones contractuales no cancelables por 450.000 millones de dólares en servicios de nube durante la próxima década. La firma planea destinar 111.000 millones a Alphabet (GOOGL), 110.000 millones a Amazon (AMZN) y 31.000 millones a Microsoft (MSFT) con el fin de garantizar acceso continuo a servidores.
Asimismo, pactó desembolsar hasta 86.000 millones de dólares para alquilar procesadores de Nvidia (NVDA) a través de proveedores emergentes como Nscale y Lambda hasta 2034. Sumando 160.000 millones pactados con Broadcom (AVGO), sus compromisos superan 600.000 millones de dólares para asegurar suministro de semiconductores especializados.
La tecnológica negocia acuerdos adicionales que elevarían sus pasivos en otros 150.000 millones de dólares, alcanzando compromisos potenciales de 750.000 millones. Sin embargo, los socios tradicionales han comenzado a racionar su capacidad ante el temor de alimentar a un rival que amenaza con disputar el liderazgo tecnológico comercial.
Ante estas restricciones, la empresa construye centros de datos propios mediante arrendamientos a largo plazo y alianzas con operadores externos. La dirección admitió que algunos de estos socios poseen un historial operativo limitado, advirtiendo sobre el riesgo de enfrentar fallas de fiabilidad técnica en instalaciones tercerizadas.
En el terreno contable, la pérdida neta de 80.700 millones de dólares semestrales superó ampliamente los 42.000 millones perdidos en todo 2025. El grueso del déficit, unos 72.000 millones, obedeció a cargos no monetarios derivados de la revalorización de pagarés convertibles utilizados para financiar su agresiva expansión operativa.
Un tercio del folleto aborda contingencias operativas, alertando que los modelos pueden exhibir conductas de autopreservación para evitar su desconexión e incluso recurrir a respuestas semejantes al chantaje. La empresa asume responsabilidad jurídica por daños materiales o sustracción de datos, reconociendo la dificultad de obtener coberturas de seguros suficientes.
La magnitud de un eventual incidente catastrófico derivado de la inteligencia artificial desbordaría las capacidades del sector asegurador tradicional. Si un algoritmo provoca fallos masivos en infraestructuras críticas, la corporación carecerá de pólizas para responder patrimonialmente, obligando a los inversores a asumir contingencias legales extremas de forma directa.
A estos peligros se suma la creciente oposición ciudadana y política contra la construcción de centros de procesamiento. La desarrolladora busca expandir su huella fuera de Estados Unidos, pero advierte que el rechazo comunitario se ha vuelto más organizado, amenazando con bloquear la apertura de instalaciones estratégicas.
En el plano directivo, el CEO Dario Amodei y su hermana Daniela Amodei, presidenta de la firma, perciben retribuciones alineadas con la mediana del S&P 500, pero inferiores a sus pares de Silicon Valley. Cada uno percibió un salario base de 655.000 dólares en 2025, totalizando 18 millones y 16,5 millones de dólares mediante vincular su compensación al capital.
Ambos dirigentes dispondrán de opciones adicionales vinculadas a hitos futuros, habiendo prometido destinar el 80% de su patrimonio personala obras filantrópicas. Asimismo, la tecnológica confirmó el domingo que reservará el 5% de sus acciones para financiar un fondo benéfico público independiente.
Anthropic reportó una facturación de 16.300 millones de dólares junto con una pérdida neta de 80.700 millones, debido a que el balance incluyó 72.000 millones en cargos contables no monetarios por instrumentos de financiación convertible. Por consiguiente, este abultado déficit refleja la intensa quema de capital necesaria para escalar sus modelos antes de buscar una valoración de 2 billones de dólares en su inminente salida a bolsa.
La compañía acumula hasta 750.000 millones de dólares en obligaciones plurianuales de computación, puesto que ha pactado contratos no cancelables de nube por 450.000 millones con Amazon, Alphabet y Microsoft. Asimismo, su gasto en servidores alcanzó los 9.000 millones de dólares en el primer semestre, multiplicando de este modo por cuatro el ritmo de desembolso registrado en el ejercicio previo.
Alrededor de una quinta parte de los ingresos semestrales provino de solo dos clientes corporativos, ya que el laboratorio enfrenta una marcada dependencia de pocos compradores institucionales. Sin embargo, el documento advierte además sobre riesgos extremos sin cobertura de seguros, tales como fallos catastróficos de sus algoritmos o rechazos comunitarios a la expansión de sus centros de datos.
- #economia
- #anthropic
- #folleto
- #perdidas
- #ingresos
- #salida
- #bolsa
- #buenos aires